Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.
bca.core_str_2026_08_21_cw.png
Rapport
Si les rendements obligataires augmentent en raison de l’élargissement des primes de durée des obligations ou des attentes d’inflation croissantes, Bessenomics est peu susceptible d’éviter une collision entre actions et obligations. Racheter des actions minières d’or....
bca.core_str_2026_08_20_cms.png
Rapport
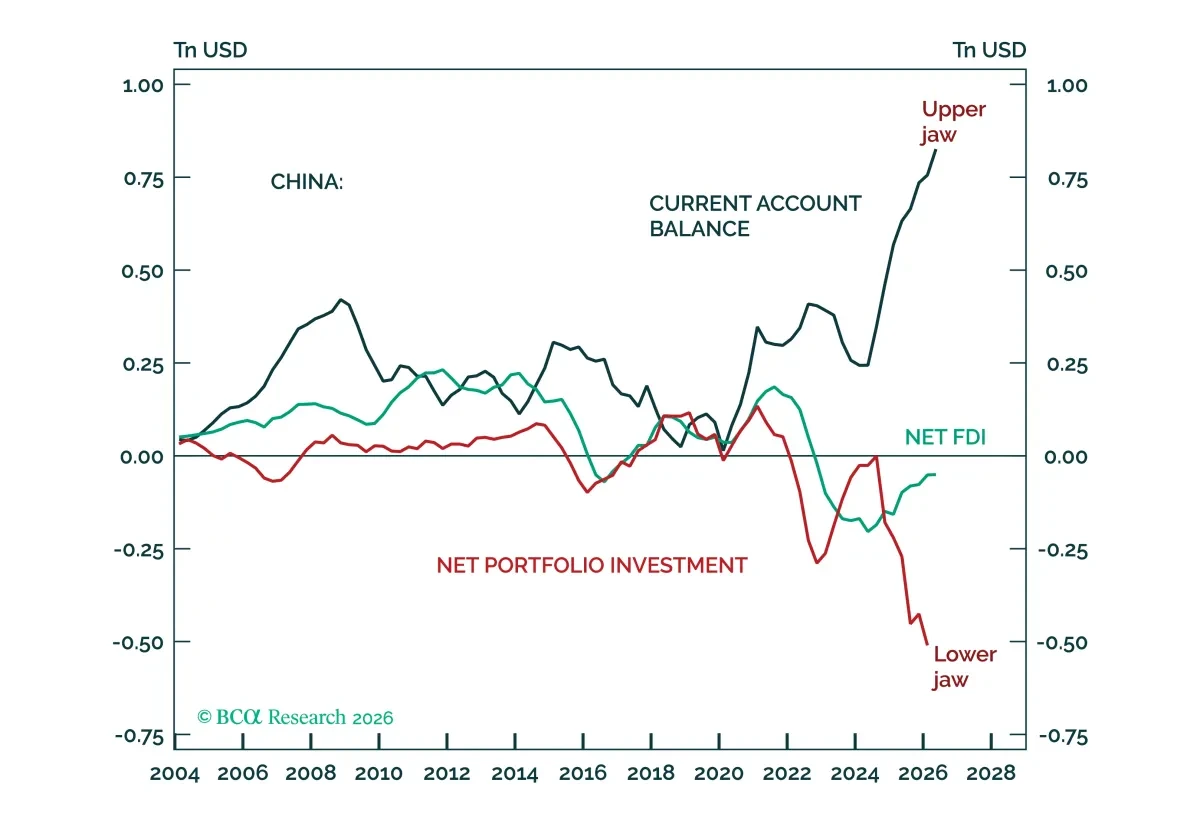
Dans ce rapport, nous mettons en lumière des développements notables des deux côtés de la BoP chinoise : un excédent externe croissant du côté du compte courant, et des changements dans la manière dont cet excédent est recyclé à l’étranger via le compte financier de la BoP....
20 Aug 2026
bca.ficc_si_2026_08_20_cms.png
Rapport
Malgré des hausses récentes, les rendements des bons du Trésor à longue échéance sont à peu près cohérents avec la juste valeur fondamentale. Nous voyons une valeur limitée dans les jeux à longue durée....
20 Aug 2026
bca.ficc_str_2026_08_20_cms.png
Rapport
La RBA a probablement arrêté de marcher, et la RBNZ a surévalué pour d’autres hausses. Nous retraçons les deux conclusions jusqu’aux dynamiques du logement, du crédit et des dynamiques externes, avec des implications pour notre allocation pays en obligations ANZ et notre vision à long terme AUD/NZD....
Arthur-Budaghyan.png
Rediffusion webdiffusée

Arthur a discuté :

  • Les marchés mondiaux des devises sont à la limite : le dollar américain deviendra pro-cyclique, et l’euro deviendra contre-cyclique.
  • Ce changement de régime bouleverserait les corrélations des marchés financiers, et la plupart des portefeuilles d’investissement ne sont pas positionnés pour cela.
  • Le principal moteur des marchés des devises évoluera des taux d’intérêt à la balance des paiements.
  • La dépendance du dollar aux flux étrangers nets vers les actions américaines est aujourd’hui bien plus grande que jamais.
  • Un seuil bas pour la dépréciation du dollar américain : Aucune sortie nette de capital n’est nécessaire — seulement des entrées plus faibles.
  • Un dollar américain plus faible sera déflationniste, et non reflationnaire, pour le reste du monde.
  • Les actions des marchés émergents ne monteront pas en termes absolus malgré un dollar américain faible.
  • Quelles classes d’actifs et quelles régions performeront le mieux pendant cette dévaluation du dollar américain?
bca.core_str_2026_08_19_cms.png
Rapport
Une pénurie aiguë de matériel d’IA soutiendra les actions technologiques jusqu’à la fin de l’année. Cependant, les entreprises d’IA pourraient devoir finalement générer 10 000 milliards de dollars de revenus par an pour justifier leurs capitals. Sauf augmentation massive de la productivité, cela sera très difficile à réaliser. Malgré le Trésor d’aujourd’hui ...
bca.core_str_2026_08_18_002_cms.png
Rapport
La guerre en Iran et le choc énergétique provoquent un renversement des fortunes nordiques : la reprise de la Suède faiblit alors que la Norvège reçoit un bénéfice énergétique bienvenu. Privilégiez les actions norvégiennes plutôt que les suédoises et achetez NOK/SEK. En taux, diminuer les attentes agressives de hausse de la Riksbank et dégrader la gouvernance norvégienne...
18 Aug 2026
bca.eqty_cb_2026_08_17_cms.png
Rapport
Les bénéfices du deuxième trimestre confirment une solidité générale, mais le marché obligataire demeure le principal risque pour les multiples actions compte tenu du régime actuel de corrélation action/obligations. Nous clôturons notre long GDX tactique pour un gain de 16%, bien que nous continuions de considérer les mineurs aurifères comme une couverture structurelle précieuse....
17 Aug 2026
bca.core_sr_2026_08_17_thumbnail.png
Rapport
Quatre décennies de gains solides en bourse ont positionné l’effet de richesse en actions pour jouer un rôle plus important dans le cycle économique....
17 Aug 2026
bca.ficc_sr_2026_08_17_cms.png
Rapport
La crise d’Hormuz a mis en lumière une vulnérabilité structurelle dans la chaîne de valeur pétrochimique chinoise. À l’avenir, Pékin cherchera à renforcer la sécurité de l’approvisionnement en augmentant la capacité du charbon aux oléfines — un changement qui crée un vent arrière structurel pour les prix du charbon et un vent de face structurel pour le pétrole....
17 Aug 2026