Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.
f_image_20240124_171108.PNG
Rapport
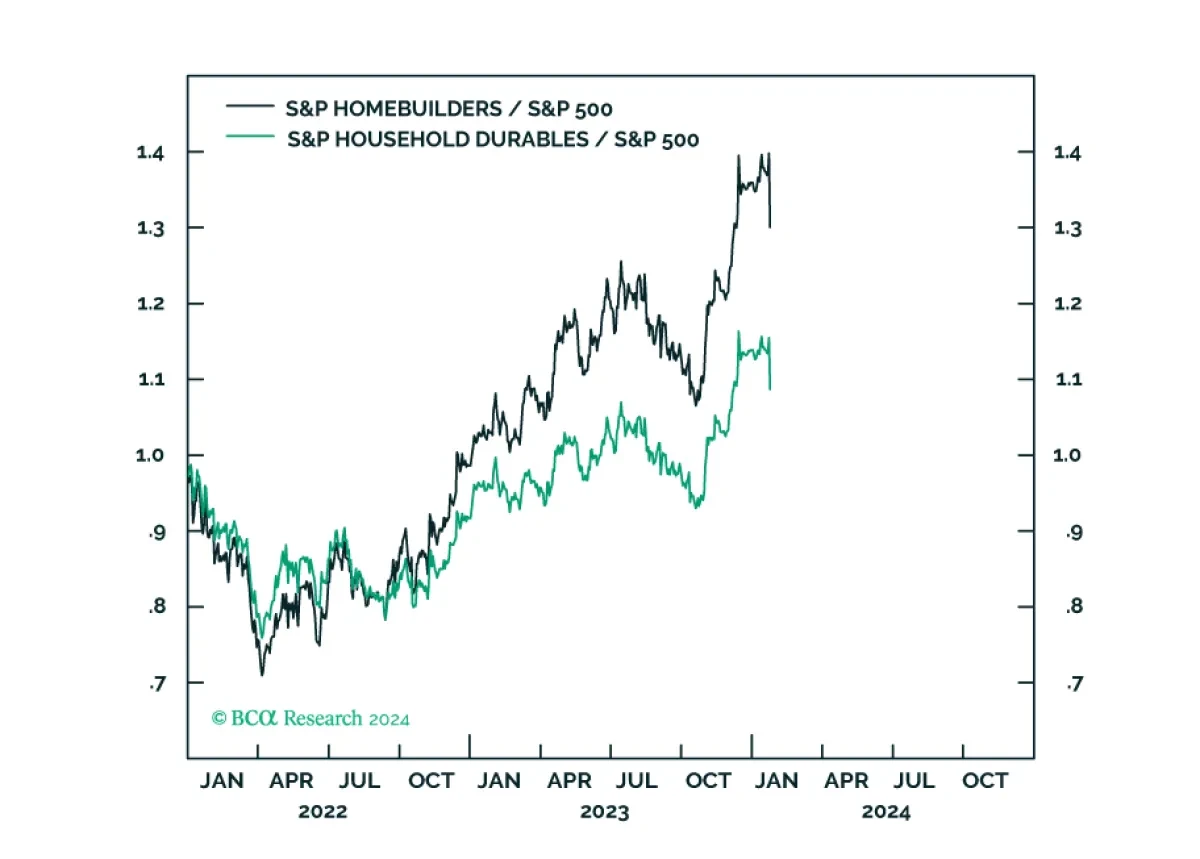
Après des mois de forte performance, les constructeurs résidentiels et les biens durables sont devenus des métiers saturés et sont sujets à la déception. Nous enregistrons des profits et reculons vers une position neutre....
24 Jan 2024
f_image_20240123_180419.PNG
Rapport
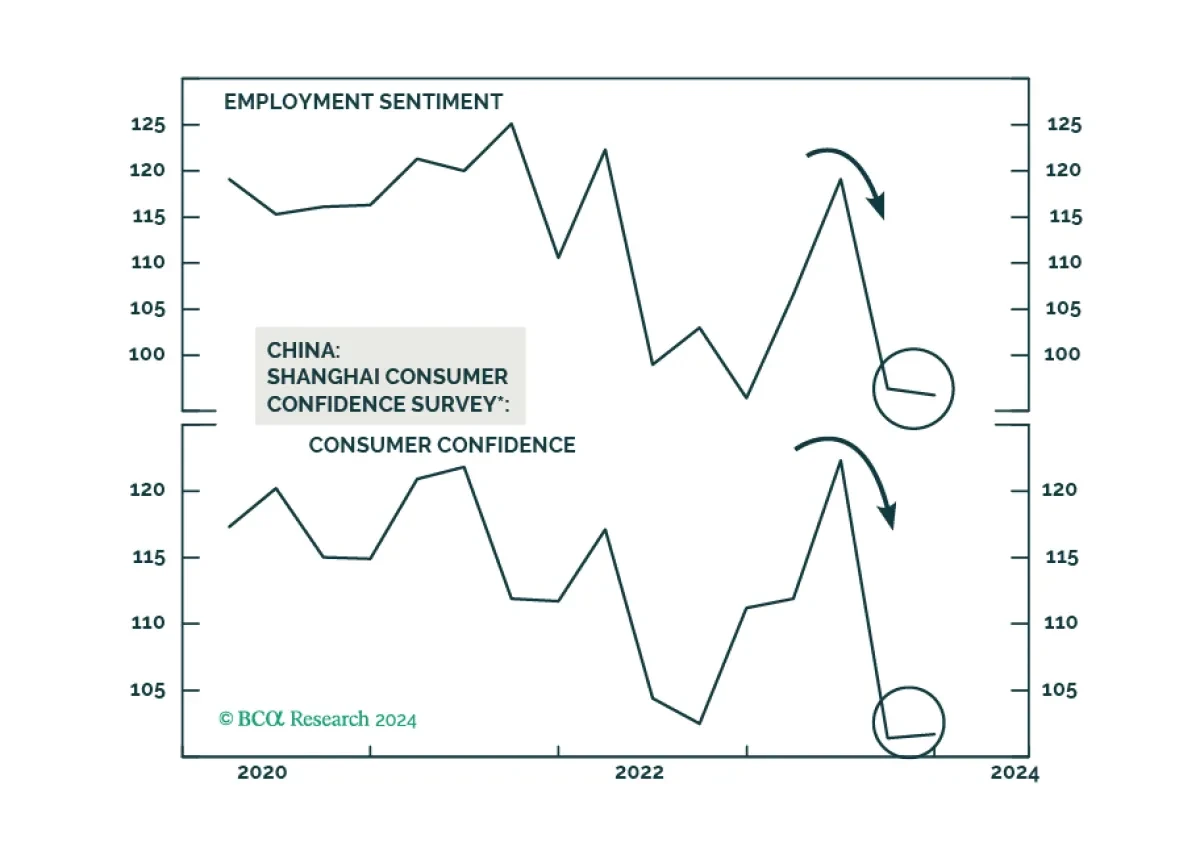
Il n’y a pas de moyen facile pour la Chine d’empêcher la déflation. À condition que les décideurs politiques restent réticents à déclencher des relances de grande ampleur de relance, d’autres déceptions économiques sont probables dans les mois à venir, et les actions chinoises continueront de se vendre. Le yuan risque de se déprécier davantage par rapport à la poupée américaine...
24 Jan 2024
F_IMAGE_20240122_124530.PNG
Rapport
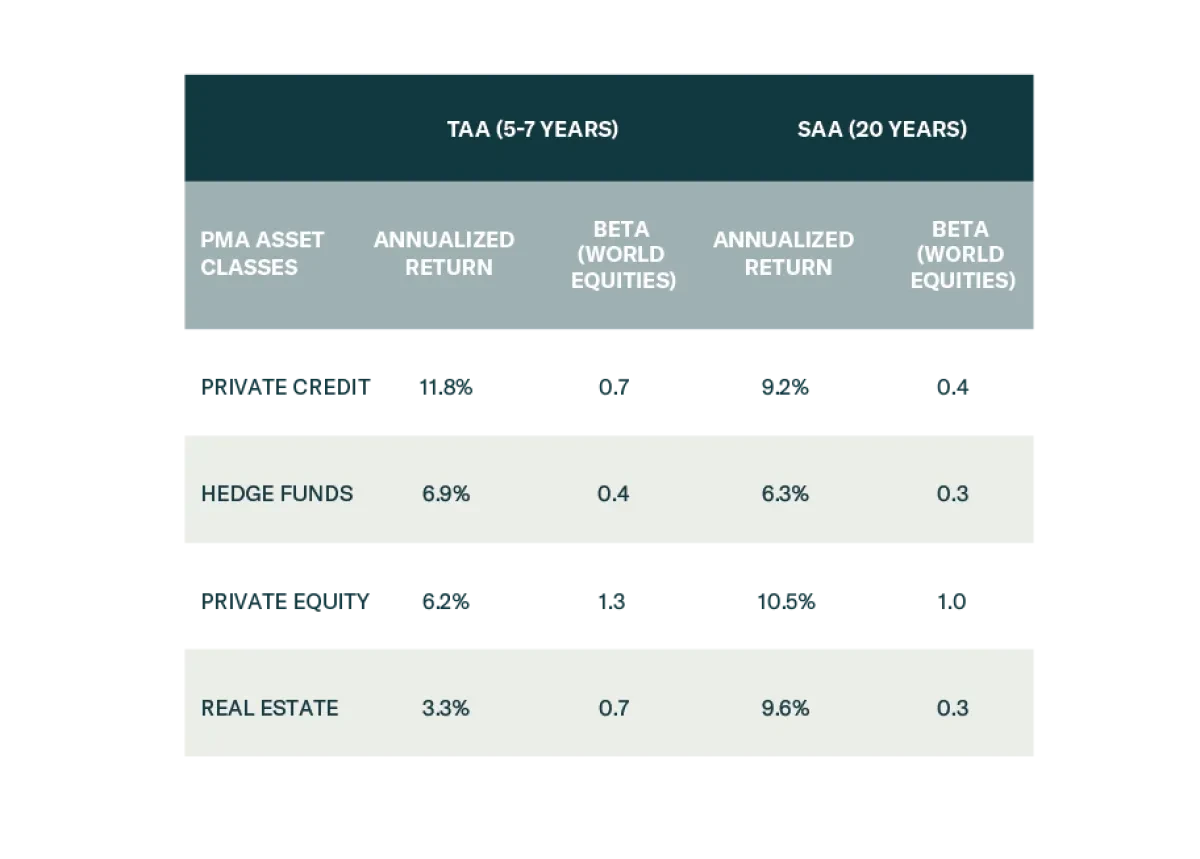
Les investisseurs devraient orienter tactiquement les allocations vers les prêts directs, la dette en difficulté et les stratégies de fonds spéculatifs directionnels, au détriment des fonds spéculatifs immobiliers, de capital-investissement et de diversification. Des opportunités structurelles émergent dans l’immobilier et le capital-risque....
22 Jan 2024
f_image_20240122_170207.PNG
Rapport
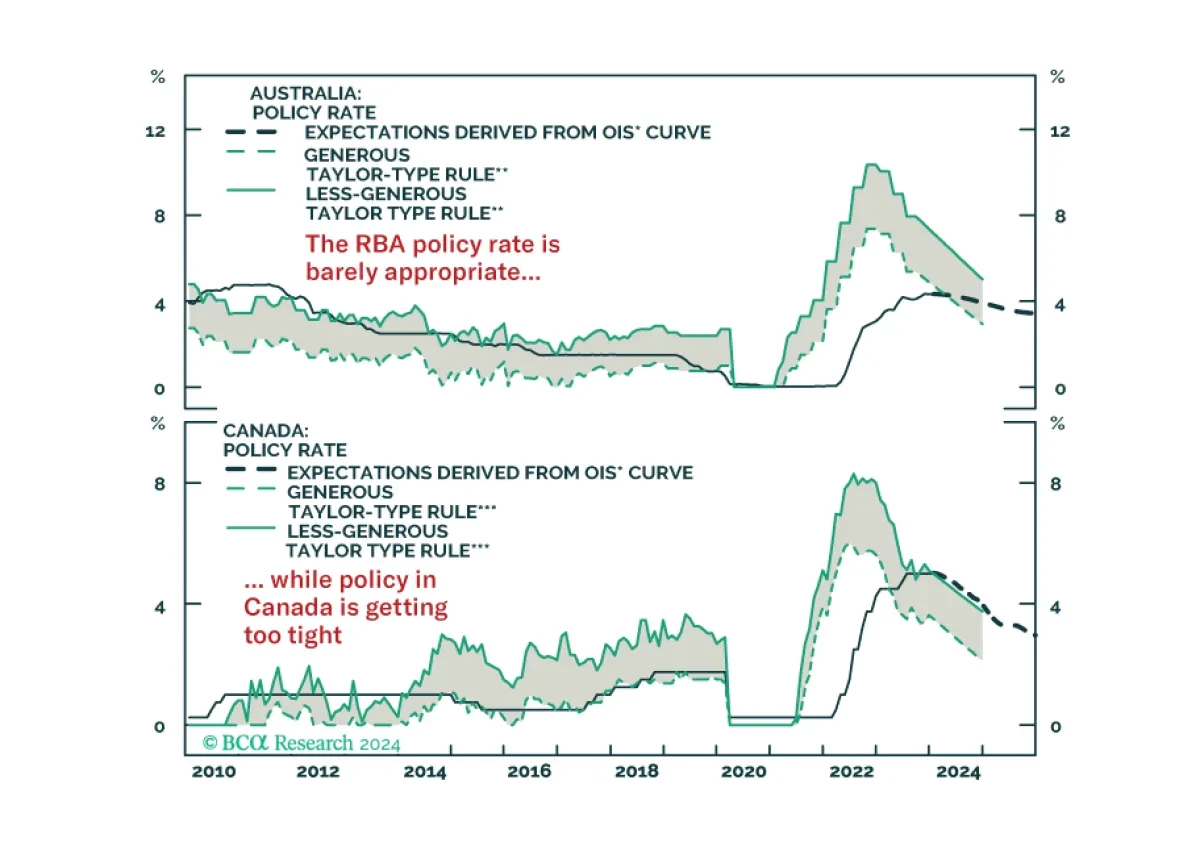
Dans cette analyse stratégique, nous évaluons la trajectoire de la politique monétaire pour l’Australie et le Canada en 2024 et discutons de la manière de tirer profit d’une divergence croissante entre les deux économies....
22 Jan 2024
f_image_20240119_165428.PNG
Rapport
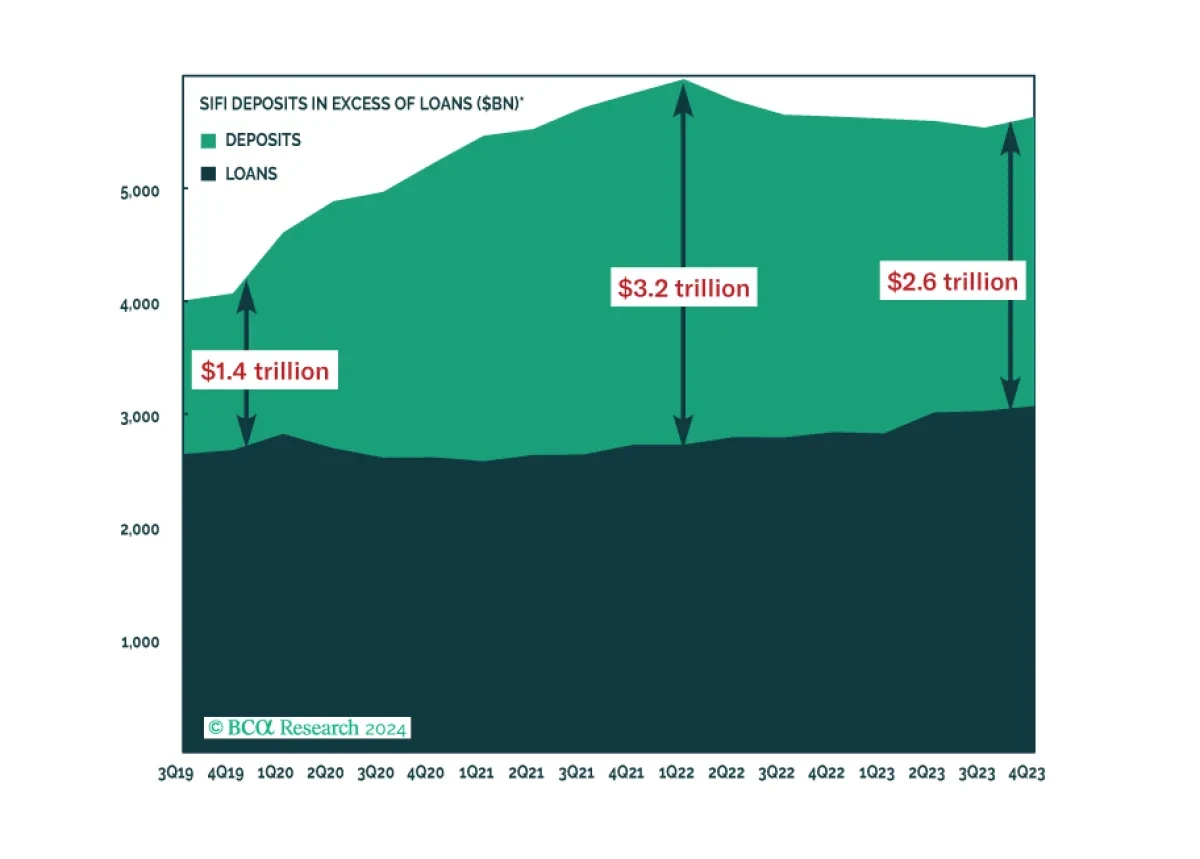
Les banques SIFI ont exprimé leur confiance dans leurs perspectives de crédit pour 2024 et s’attendent à ce que les pertes de crédit atteignent bientôt leur sommet, compte tenu des réserves qu’elles ont déjà mises de côté. Leur adhésion implicite au récit du « atterrissage en douceur » nous suggère que le consensus se rapproche d’être préparé pour les déçus...
22 Jan 2024
f_image_20240119_202439.PNG
Rapport
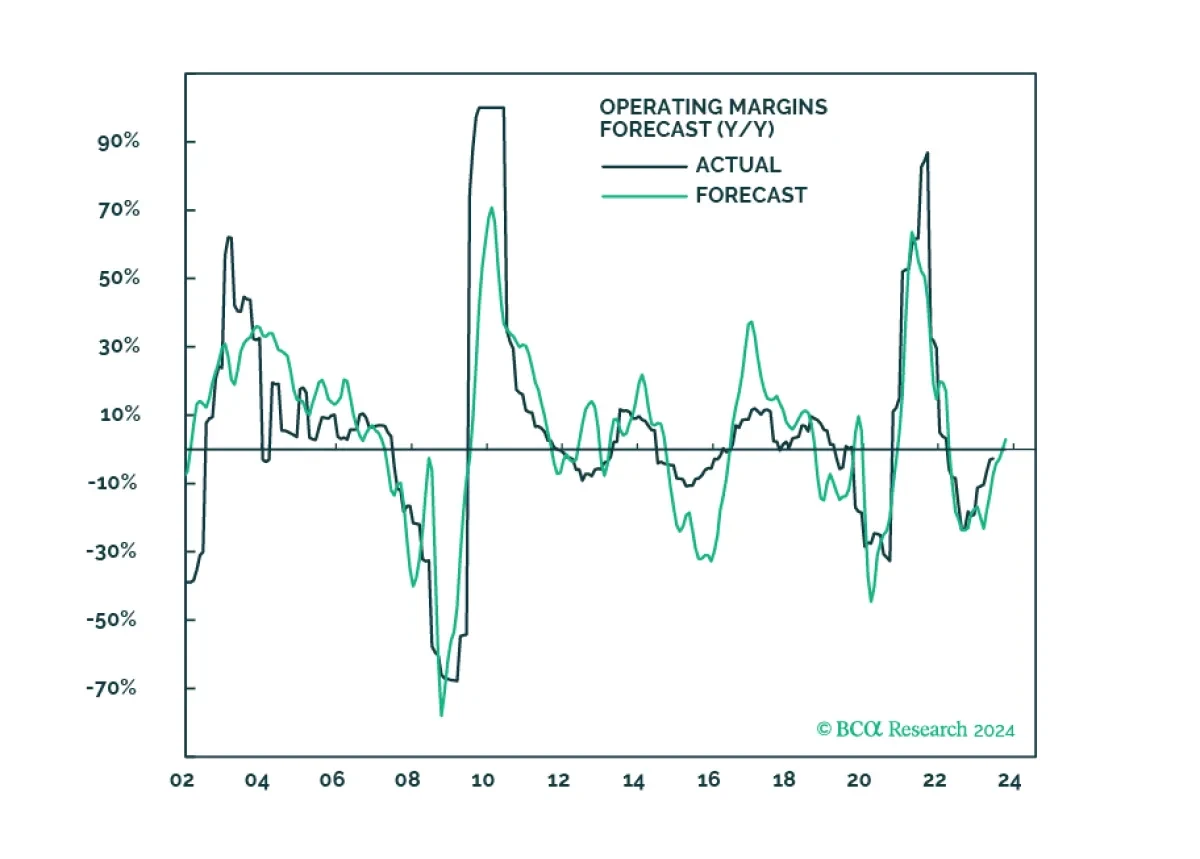
La désinflation, combinée à une croissance salariale persistante, risque soit une deuxième vague d’inflation, soit des mises à pied et une récession. En attendant, les attentes du marché en matière de ventes, de croissance et de marges sont trop optimistes et incompatibles avec les vents contraires macroéconomiques. Nous recommandons de réaliser graduellement...
22 Jan 2024
F_IMAGE_20240119_160147.PNG
Rapport
La BCE commencera à réduire les taux en juin, que signifie cette date de début pour la courbe des taux et les cycles européens ?...
22 Jan 2024
f_image_20240119_171513.PNG
Rapport
Les investisseurs se sont rassurés du fait que le chômage est resté faible dans les grandes économies. Mais sous la surface, il y a des signes clairs que la demande de main-d’œuvre s’affaiblit. Le compte à rebours continue de tourner vers notre annonce de récession pour le semestre 2024. Après avoir été haussiers sur les actifs à risque l’an dernier, nous sommes lents...
19 Jan 2024
f_image_20240119_151611.PNG
Rapport
Une mise à jour de nos perspectives concernant les politiques de taux d’intérêt et de bilan de la Fed à la suite des propos de cette semaine du gouverneur de la Fed, Waller....
19 Jan 2024
f_image_20240119_135210.PNG
Rapport
Le gouvernement brésilien et la banque centrale privilégieront la croissance plutôt que de freiner le déficit budgétaire et l’inflation. Le résultat d’un mélange de politique facile est que la croissance et l’inflation seront plus élevées par rapport aux attentes du marché, et que les taux d’intérêt réels chuteront considérablement. Nous recommandons que dans...
19 Jan 2024